Domain hebebühne24.de kaufen?
Wir ziehen mit dem Projekt
hebebühne24.de um.
Sind Sie am Kauf der Domain
hebebühne24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hebebühne24.de kaufen?
Wo Hebebühne ansetzen?
Die Frage "Wo Hebebühne ansetzen?" bezieht sich darauf, an welcher Stelle ein Fahrzeug oder ein Objekt auf einer Hebebühne positioniert werden sollte, um es sicher anheben zu können. Es ist wichtig, die richtige Position zu wählen, um Schäden am Fahrzeug oder an der Hebebühne zu vermeiden. In der Regel sollten die Hebeaufnahmepunkte des Fahrzeugs genutzt werden, um eine gleichmäßige Gewichtsverteilung und Stabilität zu gewährleisten. Es ist ratsam, die Anweisungen des Herstellers der Hebebühne sowie des Fahrzeugs zu beachten, um Unfälle oder Beschädigungen zu vermeiden. Es ist auch wichtig, sicherzustellen, dass die Hebebühne ordnungsgemäß aufgestellt und verriegelt ist, bevor das Fahrzeug angehoben wird. **
Ist das Auto auf der Hebebühne, jedoch ist die Hebebühne defekt?
Wenn das Auto auf der Hebebühne steht, aber die Hebebühne defekt ist, kann das Auto nicht sicher angehoben oder abgesenkt werden. Es besteht die Gefahr, dass das Auto beschädigt wird oder dass es zu Verletzungen kommt, wenn versucht wird, es von der defekten Hebebühne zu entfernen. Es ist ratsam, die Reparatur der Hebebühne abzuwarten, bevor das Auto bewegt wird. **

Ähnliche Suchbegriffe für Sachversicherung
Top-Angebote
Produkte zum Begriff Sachversicherung:
-
Ist die Unfallversicherung eine Sachversicherung?
Ist die Unfallversicherung eine Sachversicherung? Nein, die Unfallversicherung ist keine Sachversicherung, sondern eine Personenversicherung. Sie dient dazu, den Versicherten finanziell abzusichern, falls dieser durch einen Unfall gesundheitliche Schäden erleidet. Im Gegensatz dazu schützt eine Sachversicherung materielle Güter wie Gebäude, Hausrat oder Fahrzeuge vor Schäden durch bestimmte Risiken. Die Unfallversicherung deckt hauptsächlich die Folgen von Unfällen ab, unabhängig davon, ob sie zu Hause, bei der Arbeit oder in der Freizeit passieren. Sachversicherungen hingegen schützen vor Schäden an materiellen Gütern durch bestimmte Risiken wie Feuer, Diebstahl oder Naturkatastrophen. **
-
Was versteht man unter Sachversicherung?
Was versteht man unter Sachversicherung? Eine Sachversicherung ist eine Art von Versicherung, die den Schutz von materiellen Gütern wie Gebäuden, Inventar, Fahrzeugen oder anderen physischen Vermögenswerten bietet. Sie deckt Schäden ab, die durch verschiedene Risiken wie Feuer, Diebstahl, Naturkatastrophen oder Vandalismus verursacht werden können. Sachversicherungen können für private Haushalte, Unternehmen oder öffentliche Einrichtungen abgeschlossen werden, um finanzielle Verluste im Falle eines Schadens zu minimieren. Die Prämienhöhe und der Umfang der Deckung hängen von verschiedenen Faktoren wie dem Wert der versicherten Objekte, dem Risikoprofil und den individuellen Bedürfnissen des Versicherungsnehmers ab. **
-
Ist eine Unfallversicherung eine Sachversicherung?
Eine Unfallversicherung ist eine spezielle Form der Personenversicherung, die finanzielle Leistungen im Falle eines Unfalls bietet. Im Gegensatz dazu deckt eine Sachversicherung Schäden an Sachwerten wie Gebäuden, Fahrzeugen oder Hausrat ab. Obwohl beide Arten von Versicherungen finanzielle Sicherheit bieten, unterscheiden sie sich in ihrem Leistungsumfang und den versicherten Risiken. Eine Unfallversicherung konzentriert sich ausschließlich auf Unfälle und deren Folgen für die versicherte Person, während eine Sachversicherung Sachschäden abdeckt, die durch verschiedene Ursachen entstehen können. **
-
Ist eine Gebäudeversicherung eine Sachversicherung?
Ist eine Gebäudeversicherung eine Sachversicherung? Ja, eine Gebäudeversicherung ist eine Form der Sachversicherung, die speziell darauf ausgerichtet ist, Schutz für Gebäude und deren fest eingebauten Bestandteile zu bieten. Sie deckt in der Regel Schäden ab, die durch Feuer, Sturm, Hagel, Leitungswasser oder andere versicherte Gefahren verursacht werden. Eine Gebäudeversicherung ist somit eine wichtige Absicherung für Hausbesitzer, um finanzielle Risiken im Falle von Schäden am Gebäude abzudecken. Es ist ratsam, eine Gebäudeversicherung abzuschließen, um im Ernstfall vor hohen Kosten geschützt zu sein. **

Was sind die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen?
Die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen liegen in den versicherten Risiken und der Höhe der Deckung. Privatpersonen versichern in der Regel ihren Hausrat, ihre persönlichen Wertgegenstände und ihre Immobilie, während Unternehmen ihre Betriebsausstattung, Warenbestände und Gebäude absichern. Zudem sind die Versicherungssummen bei Unternehmenssachversicherungen in der Regel höher, da die Risiken und potenziellen Schäden für Unternehmen oft größer sind. Darüber hinaus können Unternehmen zusätzliche Deckungen wie Betriebsunterbrechungsversicherung oder Maschinenversicherung in ihre Sachversicherung aufnehmen, um ihre spezifischen Risiken abzudecken. **
Was sind die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen?
Die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen liegen in der Art der versicherten Objekte. Während Privatpersonen typischerweise ihre persönlichen Besitztümer wie Wohnungen, Autos und Hausrat versichern, decken Unternehmenssachversicherungen in der Regel Geschäftsinhalte, Betriebsunterbrechungen und Haftungsrisiken ab. Zudem sind die Versicherungssummen und Deckungsumfänge bei Unternehmenssachversicherungen oft deutlich höher, um die spezifischen Risiken und Bedürfnisse von Unternehmen zu berücksichtigen. Darüber hinaus können Unternehmen auch spezielle Versicherungen wie Cyber-Versicherungen oder Maschinenversicherungen abschließen, die für Privatpersonen in der Regel nicht relevant sind. **
Top-Angebote
Produkte zum Begriff Sachversicherung:
-
Akkusatz 24V 225Ah – 4x 6V Traktionsbatterie für Hebebühne/Arbeitsbühne4x Traktionsbatterie Landport LP 105 6V 225Ah Deep Cycle Die Landport LP 105 6V 225Ah Deep Cycle Traktionsbatterie ist eine hochleistungsfähige Batterie, die speziell für den zyklischen Einsatz entwickelt wurde. Mit ihrer robusten Bauweise und der hohen Kapazität eignet sie sich hervorragend für Anwendungen in Elektrofahrzeugen, wie Golf Carts, Arbeitsmaschinen und anderen Fahrzeugen, die eine zuverlässige und langlebige Energiequelle benötigen. Baugleich zu: Trojan T-105, Trojan T-105 Plus, Crown CR 220 HD, Q-Batteries 6DC-225 Vorteile auf einen Blick: Hohe Kapazität: Mit einer Kapazität von 225 Ah (bei einer Entladung über 20 Stunden) bietet diese Batterie ausreichend Energie für längere Einsätze und regelmäßige Entladezyklen. Zyklische Nutzung: Entwickelt für den zyklischen Betrieb, bietet die Deep-Cycle-Technologie eine lange Lebensdauer und zuverlässige Leistung über viele Lade- und Entladezyklen. Langlebigkeit: Diese Batterie ist robust und widerstandsfähig gegen wiederholte Lade- und Entladevorgänge, was sie zu einer zuverlässigen Lösung für Elektrofahrzeuge und industrielle Anwendungen macht. Technische Daten: Spannung: 6V Kapazität: 225 Ah (20 Stunden Entladung) Länge: 260 mm Breite: 180 mm Höhe: 248 mm Gesamthöhe: 280 mm Anordnung: 2 Polklemmen: UTL (Universal Terminal Lugs) Anwendungsgebiete: Elektrofahrzeuge: Ideal für den Einsatz in Golf Carts, elektrischen Fahrzeugen und ähnlichen Anwendungen, die eine konstante und langanhaltende Energiequelle benötigen. Arbeitsmaschinen: Perfekt geeignet für den Einsatz in Hebebühnen, Reinigungsmaschinen und anderen zyklischen Anwendungen, die auf zuverlässige Energie angewiesen sind. Industrielle Anwendungen: Diese Batterie kann auch in industriellen Fahrzeugen oder anderen elektrischen Geräten verwendet werden, die von einer starken und langlebigen Energiequelle profitieren. Die Landport LP 105 6V 225Ah Deep Cycle Traktionsbatterie ist eine ausgezeichnete Wahl für alle, die auf zuverlässige Leistung und lange Lebensdauer angewiesen sind. Nutzen Sie die Vorteile dieser robusten und leistungsstarken Batterie für Ihre Elektrofahrzeuge und Anwendungen. Kompatible Alternative für gängige 6V-Traktionsbatterien und Deep-Cycle-Batterien Dieser 6V Traktionsakku eignet sich als leistungsstarke Alternative bzw. Ersatzbatterie für viele verbreitete Blei-Säure-Deep-Cycle-Batterien im Bereich Golfcart, Hebebühne, Reinigungsmaschine, Arbeitsbühne, Solaranwendung, Freizeitfahrzeug und industrielle Energieversorgung. Die Batterie kann als Ersatz für zahlreiche bekannte 6V Batterietypen mit ca. 225Ah bis 240Ah eingesetzt werden, sofern Spannung, Kapazität, Abmessungen, Anschlussart und Polanordnung zur vorhandenen Anwendung passen. Passende Alternative zu folgenden Batterietypen und Serien: Alternative zu Trojan T-105 Alternative zu Trojan T-125 Alternative zu Crown CR-220 HD Alternative zu Crown CR-225 Alternative zu Crown CR-235 Alternative zu Crown CR-240 HD Alternative zu Crown CR-245 Alternative zu US Battery US125 Alternative zu US Battery US125DT Alternative zu US Battery US145 Alternative zu US Battery US2200 Alternative zu US Battery 2200DT Alternative zu 6DC-225 6V 225Ah Alternative zu 6DC-240 6V 240Ah Diese 6 Volt Batterie ist besonders interessant für Anwender, die eine robuste Ersatzbatterie für bestehende Batteriesätze suchen. Häufig werden 6V Traktionsbatterien in Reihe geschaltet, zum Beispiel in 24V, 36V oder 48V Batteriesystemen. Dadurch eignet sich der Artikel ideal für den Austausch einzelner oder kompletter Batteriesätze in Golfwagen, Elektrofahrzeugen, Scheuersaugmaschinen, Hubarbeitsbühnen, Campingfahrzeugen, Solaranlagen und weiteren Deep-Cycle-Anwendungen. Bitte prüfen Sie vor dem Kauf die technischen Daten Ihrer bisherigen Batterie, insbesondere Spannung, Kapazität, Maße, Poltyp, Anschlussposition und Einbauhöhe. Die genannten Batterietypen dienen als Orientierung für die Suche nach einem passenden Ersatzakku. Entscheidend ist immer die technische Übereinstimmung mit Ihrem vorhandenen Batteriesystem.829,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo Hebebühne ansetzen?
Die Frage "Wo Hebebühne ansetzen?" bezieht sich darauf, an welcher Stelle ein Fahrzeug oder ein Objekt auf einer Hebebühne positioniert werden sollte, um es sicher anheben zu können. Es ist wichtig, die richtige Position zu wählen, um Schäden am Fahrzeug oder an der Hebebühne zu vermeiden. In der Regel sollten die Hebeaufnahmepunkte des Fahrzeugs genutzt werden, um eine gleichmäßige Gewichtsverteilung und Stabilität zu gewährleisten. Es ist ratsam, die Anweisungen des Herstellers der Hebebühne sowie des Fahrzeugs zu beachten, um Unfälle oder Beschädigungen zu vermeiden. Es ist auch wichtig, sicherzustellen, dass die Hebebühne ordnungsgemäß aufgestellt und verriegelt ist, bevor das Fahrzeug angehoben wird. **
-
Ist das Auto auf der Hebebühne, jedoch ist die Hebebühne defekt?
Wenn das Auto auf der Hebebühne steht, aber die Hebebühne defekt ist, kann das Auto nicht sicher angehoben oder abgesenkt werden. Es besteht die Gefahr, dass das Auto beschädigt wird oder dass es zu Verletzungen kommt, wenn versucht wird, es von der defekten Hebebühne zu entfernen. Es ist ratsam, die Reparatur der Hebebühne abzuwarten, bevor das Auto bewegt wird. **
-
Ist die Unfallversicherung eine Sachversicherung?
Ist die Unfallversicherung eine Sachversicherung? Nein, die Unfallversicherung ist keine Sachversicherung, sondern eine Personenversicherung. Sie dient dazu, den Versicherten finanziell abzusichern, falls dieser durch einen Unfall gesundheitliche Schäden erleidet. Im Gegensatz dazu schützt eine Sachversicherung materielle Güter wie Gebäude, Hausrat oder Fahrzeuge vor Schäden durch bestimmte Risiken. Die Unfallversicherung deckt hauptsächlich die Folgen von Unfällen ab, unabhängig davon, ob sie zu Hause, bei der Arbeit oder in der Freizeit passieren. Sachversicherungen hingegen schützen vor Schäden an materiellen Gütern durch bestimmte Risiken wie Feuer, Diebstahl oder Naturkatastrophen. **
-
Was versteht man unter Sachversicherung?
Was versteht man unter Sachversicherung? Eine Sachversicherung ist eine Art von Versicherung, die den Schutz von materiellen Gütern wie Gebäuden, Inventar, Fahrzeugen oder anderen physischen Vermögenswerten bietet. Sie deckt Schäden ab, die durch verschiedene Risiken wie Feuer, Diebstahl, Naturkatastrophen oder Vandalismus verursacht werden können. Sachversicherungen können für private Haushalte, Unternehmen oder öffentliche Einrichtungen abgeschlossen werden, um finanzielle Verluste im Falle eines Schadens zu minimieren. Die Prämienhöhe und der Umfang der Deckung hängen von verschiedenen Faktoren wie dem Wert der versicherten Objekte, dem Risikoprofil und den individuellen Bedürfnissen des Versicherungsnehmers ab. **
Ähnliche Suchbegriffe für Sachversicherung
-
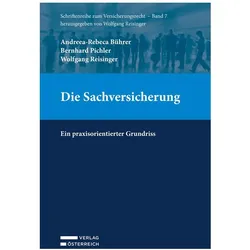
Die Sachversicherung, Fachbücher von Wolfgang Reisinger, Bernhard Pichler, Andreea-Rebeca BührerVon Feuer bis Naturkatastrophen: praxisorientierter Überblick über das Sachversicherungsrecht. Dieses Buch gewährt einen systematischen und zugleich praxisorientierten Überblick über das Recht der Sachversicherung. Im Versicherungsvertragsgesetz sind nur vier Sparten der Sachversicherung gesetzlich geregelt: Feuer, Hagel, Tier und Transport. Die Transportversicherung war bereits Gegenstand des Bandes vier der Schriftenreihe, nun folgen die drei anderen Sparten. Ergänzt werden diese durch die gesetzlich nicht geregelten, für die Praxis aber immens wichtigen Sparten Leitungswasser, Sturm, Naturkatastrophen, Einbruch und Haushalt. Eine zusammenfassende Darstellung der Wiederherstellungsklausel und der Allgemeinen Bedingungen für die Sachversicherung rundet das Werk ab. Der Aufbau orientiert sich an der Systematik der Bedingungen und behandelt nach den allgemeinen Bestimmungen den Deckungsumfang der einzelnen Sparten. Eine ausführliche Darstellung der Judikatur erleichtert den Zugang zum Thema.66,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SachversicherungSachversicherung , AVB für die Hausrat-, Wohngebäude-, Feuer-, Einbruchdiebstahl-, Raub-, Leitungswasser-, Glas-, Sturm-, erweiterte Elementarschaden- und Allgefahrenversicherung , Tagfahrleuchten > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20220420, Produktform: Leinen, Beilage: Leinen, Titel der Reihe: Grauer Kommentar##, Redaktion: Reusch, Peter~Schimikowski, Peter~Wandt, Manfred~Martin, Anton, Auflage: 22004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1899, Keyword: Versicherungsrecht; Hausratversicherung; Wohngebäudeversicherung; Feuerversicherung; Einbruchdiebstahlversicheurng; Raubversicherung; Leitungswasserversicherung; Glasversicherung; Sturmversicherung; erweiterte Elementarschadenversicherung, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LXVII, Seitenanzahl: 1899, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 229, Breite: 152, Höhe: 53, Gewicht: 1358, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406335211, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 1317141189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Unfallversicherung eine Sachversicherung?
Eine Unfallversicherung ist eine spezielle Form der Personenversicherung, die finanzielle Leistungen im Falle eines Unfalls bietet. Im Gegensatz dazu deckt eine Sachversicherung Schäden an Sachwerten wie Gebäuden, Fahrzeugen oder Hausrat ab. Obwohl beide Arten von Versicherungen finanzielle Sicherheit bieten, unterscheiden sie sich in ihrem Leistungsumfang und den versicherten Risiken. Eine Unfallversicherung konzentriert sich ausschließlich auf Unfälle und deren Folgen für die versicherte Person, während eine Sachversicherung Sachschäden abdeckt, die durch verschiedene Ursachen entstehen können. **
-
Ist eine Gebäudeversicherung eine Sachversicherung?
Ist eine Gebäudeversicherung eine Sachversicherung? Ja, eine Gebäudeversicherung ist eine Form der Sachversicherung, die speziell darauf ausgerichtet ist, Schutz für Gebäude und deren fest eingebauten Bestandteile zu bieten. Sie deckt in der Regel Schäden ab, die durch Feuer, Sturm, Hagel, Leitungswasser oder andere versicherte Gefahren verursacht werden. Eine Gebäudeversicherung ist somit eine wichtige Absicherung für Hausbesitzer, um finanzielle Risiken im Falle von Schäden am Gebäude abzudecken. Es ist ratsam, eine Gebäudeversicherung abzuschließen, um im Ernstfall vor hohen Kosten geschützt zu sein. **
-
Was sind die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen?
Die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen liegen in den versicherten Risiken und der Höhe der Deckung. Privatpersonen versichern in der Regel ihren Hausrat, ihre persönlichen Wertgegenstände und ihre Immobilie, während Unternehmen ihre Betriebsausstattung, Warenbestände und Gebäude absichern. Zudem sind die Versicherungssummen bei Unternehmenssachversicherungen in der Regel höher, da die Risiken und potenziellen Schäden für Unternehmen oft größer sind. Darüber hinaus können Unternehmen zusätzliche Deckungen wie Betriebsunterbrechungsversicherung oder Maschinenversicherung in ihre Sachversicherung aufnehmen, um ihre spezifischen Risiken abzudecken. **
-
Was sind die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen?
Die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen liegen in der Art der versicherten Objekte. Während Privatpersonen typischerweise ihre persönlichen Besitztümer wie Wohnungen, Autos und Hausrat versichern, decken Unternehmenssachversicherungen in der Regel Geschäftsinhalte, Betriebsunterbrechungen und Haftungsrisiken ab. Zudem sind die Versicherungssummen und Deckungsumfänge bei Unternehmenssachversicherungen oft deutlich höher, um die spezifischen Risiken und Bedürfnisse von Unternehmen zu berücksichtigen. Darüber hinaus können Unternehmen auch spezielle Versicherungen wie Cyber-Versicherungen oder Maschinenversicherungen abschließen, die für Privatpersonen in der Regel nicht relevant sind. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.